作为A股的小散,为了不成为被收割的韭菜,你一定需要懂得并做到如何避开埋在上市公司的地雷。
覃覃财经,给你还原企业最真实的经营本质,看了不一定可以让你多挣钱,但一定会让你少亏钱!
企业下游客户高度集中是件好事还是坏事,从不同的角度有不同解读。一个企业下游客户集中度过高,意味着经营业绩高度依赖大客户的市场表现,大客户相关这类的产品市场表现优异,经营业绩也会快速地增长,一旦大客户市场表现不佳或者转移订单,自身业绩就会跳水式下滑。
从稳健投资的方面出发,这显然不是一件好事,下游客户过于集中始终是一颗雷,企业过于被动。
劲胜智能(原劲胜精密)位于东莞,是一家为消费电子科技类产品提供精密结构件的制造商,如手机、平板电脑上的金属外壳、不锈钢边框等。
劲胜精密2010年登陆创业板,招股说明书显示,劲胜采用订单式生产,主要服务于三星、华为、海尔等大客户。以2009年为例,前五大客户销售占比超90%,而第一大客户三星单子更是高达60%。
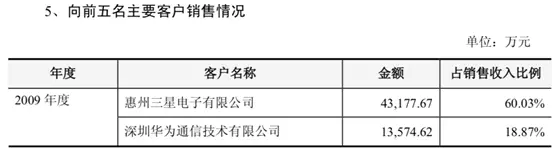
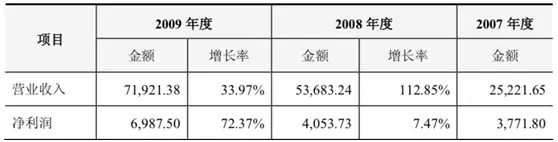
得益于智能手机的爆发式增长以及主要客户的优异市场表现,劲胜精密在上市前业绩表现也相当亮眼:
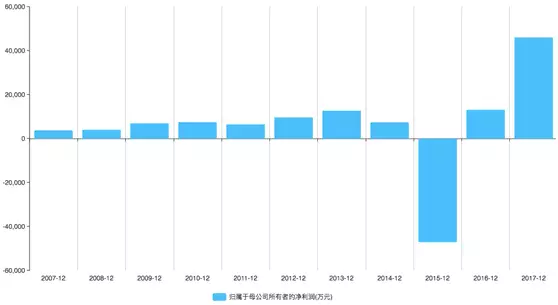
上市之后,劲胜依然保持了不错的业绩,直至2015年突然大幅跳水,以下是净利润的波动情况:
那么2015年到底发生了什么,公司的业绩遭遇断崖式下跌?来看看2015年年报中的解释:
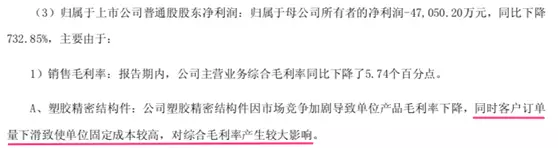
当然,这只是其中一个原因,还有两个原因分别是费用的上升和存货跌价损失的大幅度上升,存货为什么计提跌价损失?而客户订单下滑又是怎么回事?我们结合2014以及2015年的年报来分析:
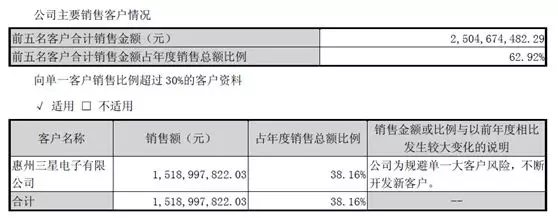
三星在2014年是劲胜精密最大的客户,占其营收的38.16%,销售额达到了15.19亿,然而到了2015年:
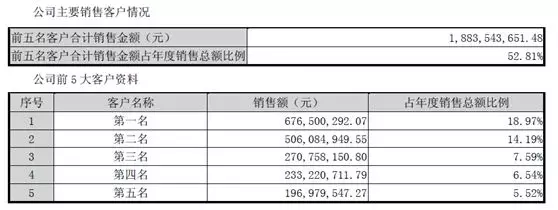
我们假设三星仍是公司最大的客户,那么2015年三星对于劲胜精密的采购额少了近8.5亿,这对于当时的公司来说是非常伤的,翻看劲胜精密2015年的年报就会知道,劲胜精密在2015年营收比2014年下滑4.2亿左右,存货增加了9个多亿,这还是大幅计提跌价准备后的存货增加值。
经营都是环环相扣的,劲胜精密下游客户过于集中,当主要客户采购大幅度减少时,公司只能寻找其他下游客户,很多情况下会被逼着低价出售手中的产品,总比屯在仓库强,但是短期又难以抹平大客户的影响,存货仍是大幅度的增加,鉴于此,公司基于谨慎又对存货大幅计提跌价准备,一环套一环。
最后,结合每日经济新闻在股东大会上对劲胜精密总经理的采访,这一表述对于业绩下滑有了更多的细节解释:
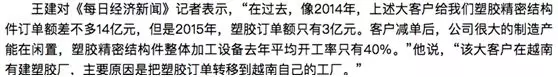
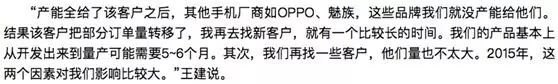
显然,2015年业绩跳水这颗雷在上市之初就埋下了伏笔。所谓成也萧何败也萧何,当初大树底下好乘凉,一旦大客户缩减订单,业绩就大跳水。对于普通投资者,除非保持警惕密切跟踪公司下游客户的订单动态,不然只有深套的份。
天铁股份,这是一家2017年刚刚登陆创业板的公司,主营业务为轨道工程橡胶制品的研发、生产和销售,主要客户是中铁及中铁建等一线基建大咖。
翻阅其招股说明书,以报告期间2016年前半年为例,前五大客户销售占比为98.94%,其中第一大客户中铁高达68.49%。可以说,天铁股份基本是紧抱着中铁这条大腿。
天铁的应收帐款比当年的营业收入还要多,对大客户的依赖度高低以及话语权强弱不言自明。说句不好听的,公司赚的钱全变成了应收账款,钱还在别人的口袋里,不知道这样的企业是怎么上市的。
首先,公司是不是有足够宽的护城河,有没有无法替代性,这是判断客户集中是否是风险的关键。举个例子,Canon KOKKI的蒸镀机是面板产业中核心设备之一,面对的大客户主要是三星、LG、京东方等,算是下游客户高度集中的典型案例。但是,KOKKI的蒸镀机在提高面板良品率上独此一家,下游的大客户反而排着队交钱预定。因此只要面板产业还在,客户是否集中,对KOKKI来说,那都不是事。
其次,若公司并不具备舍我其谁的护城河,那么投资者就要对其下游客户订单动态保持充足的关注,以防出现上面案例中劲胜精密15年那样的业绩跳水。
总的来说,一个公司下游客户集中,不一定就是件坏事。打铁还需自身硬,关键要看公司在产业链中的地位以及对下游客户的话语权。若公司本身不具备独一无二的无法替代性,又没有太大话语权,从投资的角度来讲,高度集中的客户在保证业绩的同时,也是业绩表现的一颗雷。